"İşbank" etiketli yazılar:

08 Ekim 2026 Perşembe

Yaşam Evresine Yönelik Pazarlama

Yaklaşık 23 sene önce, yaşam evresi bankacılığı kavramını hayata geçirmek istedik.

İdeal kart bir anda tüm Türkiye’de yaygınlaşmaya başlamıştı. İdeal diye seçerken zaten aklımızda – kredi kartı ile sınırlı olmayan – birçok proje vardı.

Seçilen Evre ve Etkinlikler

Çoğunlukla herkesin yaşadığı evreler ve etkinlikler arasından şunlar seçilmişti:

  • İdeal Bebek
  • İdeal Tatil
  • İdeal Çocuk
  • İdeal Eğitim
  • İdeal Yuva (Konut)
  • İdeal Evlilik
  • İdeal Emeklilik
  • İdeal Alışveriş


Dönemin İlerisinde Çalışma

Işılay Taşdelen‘in öncülüğünde Sule Pasin Hogburn‘un desteğiyle ve başta Özgür Acar olmak üzere tüm ekibin katkısıyla yaşam evrelerine yönelik pazarlamayı hazırlamıştık.

    • O yıllarda bazıları “CRM değil CMR” diyordu, CX (müşteri deneyimi) ise sadece konunun odağında olanlar tarafından konuşuluyordu.

😀

Önce Ayrıntılı Profilleme

Tüm yaşam evreleri için aşağıdakinin benzeri çalışmalarla başlandı.

Aynı şekilde, bebeğin doğumundan hemen sonraki aşamaları da sunuyorum.

Yukarıda vurguladığım gibi, seçtiğimiz tüm yaşam evreleri için benzer çalışmaları yaptık.

  • Kim bilir kaç ayrı kuruma, en çok ilgilendikleri yaşam evresi çalışmasını ücretsiz sunmuşumdur. Ne de olsa “bilenin bilmeyene borcu vardır” demişler.

😉

Sadece “Evlilik” değil

Evlilik ile çalışmaya başladığımızda “Başka bir isim koyun. İdeal evlilik diye bir şey yoktur. İdeal olan bekarlıktır” diyen onlarca kişi oldu. Çalışmalarımıza espri kattılar, sağ olsunlar 😀 )

Ekiplerimiz, tüm yaşam evreleri için, yukarıda gördüğünüz ayrıntılı profillemeden sonra

  • Dönemin genel özellikleri
  • Bu özelliklerden doğan davranışlar
  • Bu davranışlar sonunda ortaya çıkan harcama eğilimleri
  • İhtiyaç duyabilecekleri bankacılık ürünleri
  • İhtiyaç duyabilecekleri bankacılık dışı hizmet ve ürünler (Sadece bankacılık ürünleriyle sınırlı kalmayıp, stratejik ortaklıklar kuracağımız kurumları belirlemek için)

çalışmasını da yaptı. Yani, aşağıdaki resimde gördüğünüz çalışma, tüm yaşam evreleri için yapıldı.

    • Yukarıdaki çalışmaların, bugünlerde yaşam evreleri konusunda çalışma yapan (sadece bankalar değil) tüm kurumların işine yarayacağını düşünüyorum.

Bu resim daha önce Linkedin’de yayınlandı.

Emeklilik evresi hakkında geniş ayrıntı İdeal Emeklilik yazısında. Yorumları da okuyunuz 😉

🙂

Aşamalar

O dönemde projeyi şöyle aşamalara bölmüştük:

Birinci Aşamada Yapılacaklar

Hemen, mevcut ürün ve hizmetler ve mevcut işyerleri ile yapılabilecek olanlar konusunda bazı başlıklar

  • Mevcut finansal ürün ve hizmetlerin yaşam evreleri ve etkinlikler doğrultusunda geliştirilmesi ve kategorize edilerek sunulması,
  • Anlaşmalı iş yerlerinin yaşam evrelerine göre kategorize edilmesi,
  • Anlaşmalı iş yerlerinin, finansal ürün ve hizmetlerin tanıtıldığı sınırlı içerik sunan internet sayfası, basılı katalog veya bültenlerin hazırlanması,
  • Kampanyalar gerçekleştirilmesi,

İkinci Aşamada Yapılacaklar

Bazı başlıklar

  • Müşteri ihtiyaç ve beklentilerinin belirlenmesi
  • Belirlenen ihtiyaç ve beklentiler doğrultusunda hizmet içeriğinin oluşturulması:
    • Bilgi
    • Alışveriş: Off-line ve on-line alışveriş imkanı
    • Yeni finansal ürün ve hizmetlerin geliştirilmesi
  • Bilgi / hizmet sağlayacak, avantajlı alışveriş imkanı sunacak kuruluşlar ile stratejik ortaklıkların kurulması
  • Birinci aşamada oluşturulan internet sayfasının detaylı bilgi sağlayan, on-line alışveriş imkanı sunan, finansal ürün ve hizmetlere on-line başvuru imkanı sağlayan site haline dönüştürülmesi
  • Uzmanlık gerektiren hizmetler için çağrı merkezi kanalının stratejik ortaklar ile birlikte oluşturularak etkin kullanılması (Sağlık, turizm, vs.)
  • Kişiye özel kampanyaların gerçekleştirilmesi

🙂

Sorular ve Yanıtları

Evlilik çalışmasını Linkedin’de yayınladığımda Umut Karlıklı sordu:

  • Bir kişinin hangi döneme ait olduğunu nasıl anlıyordunuz?

Bankaların elinde, müşterinin hangi yaşam evresinde olduğunu anlayabilecek yeterli veriler (çoğunlukla) vardır. Yaşı + ek kartları + otomatik ödemeler + MTV + kredi kartı kullanımı + ortak hesaplar + vb…

Müşterilerin tamamının hangi yaşam evresinde olduğunu %100 doğrulukla bilemeyebiliriz ama doğru bildiklerimize doğru tekliflerde bulunmak bize yeter zaten. Zamanla, doğru tahmin edilen müşteri oranı da artar.

Yukarıdaki resimde “hangi konuda hangi bankacılık ürününe ihtiyaç duyacağı” da belirtilmiş durumda. Özetle “hem mevcut müşterinin ihtiyacına özel hizmet sunuluyor” hem de yeni müşteri mevcut yapılanları gözleyebiliyor.

  • Bir işe yaradı mı?

Öykünün sonu şöyle:

      • 28 şube varken göreve geldiğimiz banka, Fortis’e satıldığında 120+ şubesi vardı.
      • Sektördeki en büyük oyunculardan daha fazla ürün yelpazesi vardı. (Yukarıda adı geçen – ve anamadıklarımız – tüm ekip arkadaşlarımızın sayesinde)
      • Bilgi yönetimi ve CRM konusunda hâlâ 2005 yılındaki seviyemize gelen banka olmadı.


  • Eğer dediğiniz gibi bunca veri ve veri işleme modeliyle hâlâ toplumsal genellemeler üzerine kurulu modellerin ötesine geçemediyse sektörü, vay halimize 🙂

Bunun yanıtı çok basit. Bankanız tam da bana göre diyebileceğiniz teklif sunabiliyor mu? En azından beş tekliften biri tam da bana göre mi?

Haklısınız, bunu görmedim. Gerçi bankalara haksızlık etmeyeyim, hizmet aldığım hiçbir markadan bunu görmemiş olabilirim.

🙂

Arşiv

Yaşam evrelerine uygun web siteleri: Özgür Acar‘ın emeği

Broşürler:

Önce klasik ürün broşürlerini değiştirdik:

Sonra, broşür kapaklarına el attık.
Bu “İkinci broşür setinin farkı nedir?” diye sorarsanız, önceleri tüm bankalar, hangi ürünün broşürüyse kapağa o ürünün resmini koyuyorlardı. Yani konut kredisi ise ev resmi, kredi kartı ise kendi kartlarının resmi, vb… Yaşam evresine yönelik pazarlama ile, sadece sözde değil, tüm ürün ve sunumlarda değişiklik yapıldı.

  • Birlikte çalıştığımız Kurumsal İletişim ekiplerini de bu vesileyle mutlulukla anıyorum.

🙂

Taklitler, Aslını Yüceltir

Diğer bankalar da yaşam evresi konusuna eğildiler. İlgili web sayfalarını aşağıda sunuyorum.
O dönemde Türkiye’de bir yaşam evreleri bankacılığı sayesinde ürün odaklılıktan müşteri odaklılığa yönelim başladıysa, nedenini okudunuz.

😛

Ekip Çalışması

İdeal Evlilik’in çalışma taslağı daha önce Linkedin’de yayınlandığında sayın Çiğdem Ararat “Zamanının çok ötesinde bir çalışma olmuş. Servis tasarımı, müşteri yolculuğu, contextual banking ne ararsan var. Ama hayata geçirecek cesaret ve o cesareti verecek vizyon da lazım tabii. Emeği geçenleri tebrik ediyorum” yazmıştı.
Yukarıda ismini saydığım  arkadaşlar projede başı çektiler. Evet ama yetmez. Bu gibi büyük projeler, sadece ürün ve proje ekiplerinin değil, birçok ilgili tarafın çalışmasıyla oluşur. Kurumsal iletişimdeki arkadaşlar, IT’deki yazılım ekipleri, ADK’da (bazıları karşı olsa da) bize yardımcı olan ekipler sayesinde 2003 senesinde tüm bu çalışmalar yapılmıştı.

Bugünlerden geçmişe baktığımızda o genç arkadaşlar (Işılay Taşdelen‘in yorumuyla )  “O günlerde farkında olamayacağımız kadar öncüymüşüz. Müşteri odaklı, ihtiyacı merkeze alan, analitik bilgiyi hümanist perspektifle değerlendirebilen muhteşem çocuklarmışız” diyebiliyorlar.

Daha ne isterim ki… Dönemin çok ilerisinde olan bu çalışmalara katkıda bulunan her arkadaşımıza tekrar teşekkürler.

😀
23 Eylül 2022 Cuma

Veri – Hizmet – Kişiselleştirme

İkibinli yılların başında, bazı kurumlar verinin değerini anlamaya başladı. Konferanslarda veri değerli diye sıkça konuşuldu. İşini veriye dayalı şekilde yürütmesi gereken birçok kurum, ne kadar az veri tuttuğunu anladı.

Bir furya ortaya çıktığında eline tuz alıp koşan bazı kurumlar da, veri toplama beklentilerini abarttılar. Daha önce yazmıştım, bir bankanın Bireysel Bankacılık Direktörü “ayakkabı numarasını bile bilsem” hevesindeydi. “Müşterinin ayakkabı numarasını kullanarak, banka için verimli ve müşteri için olumlu bir senaryo çıkarırsan bu ayki danışmanlık ücretimi sana veririm” dedim. Elbette bir senaryo çıkmadı.

Aşağıda, 2002-2004 yılları arasında, müşteri bilgisi toplamak isteyen bazı kurumların formlarını göreceksiniz. Hangi veri gerekli diye bir ön çalışma yapılmadığını, ne – niye – nasıl diye pek düşünülmediğini bu formlardan anlayacaksınız.

Not: Çalıştığım her iş kolunda, yayınlanan ve işime yarayacak her türlü bilgi ve belgeyi toplardım. Elbette rakiplerin ürettiklerini de… Önce kredi kartları, sonra tüm bireysel bankacılık, daha sonra da CRM konusunda sürekli biriktirmişim.

Hane halkından gelen şikayetler doğrultusunda artık kullanmayacağım her belgeyi elimden çıkarıyorum. Zaten CRM kitabı yazmaktan vaz geçtim. Belgeleri, birilerinin işine yarayacak olduğunu düşündüklerimi onlara vermek, iki tarafı da yazılı olanları organik atık yapmak, arkası boş kağıtları müsvedde olarak kullanmak için ayırıyorum. (Bir tarafı boş kağıtlar bile o kadar fazla ki, onlarca yıl karalama yapsam tüketemem. Onların da bir kısmını organik atık yapacağım.)

Aşağıda görecekleriniz, o yıllarda topladıklarımdan…

Kurumlar, size daha iyi hizmet vermek için klişesini bu konuda epey kullanmışlar. Yapı Kredi’nin konuyu anlatışı aşağıda.

Açıkçası, bankalar arasında gereksiz soruları en az olan Yapı Kredi idi. Bazı kurumlar, örneğin Garanti Bankası biraz abartmıştı.

“… hem daha iyi hizmet olarak geri dönecek, hem de ankete katılanlar arasında yapılacak olan çekilişle, yüzlerce hediyeden birini kazanma şansı…”

İstenen bilgilere gelince…

ve

Lütfen istenen bilgileri inceleyin ;-). “Garanti Bankası ile çalışan yakınlarınız, hanede kaç kişi bulunuyor, eşiniz çalışıyor mu…” Bu kadar çok bilgi isterseniz, elbette cazip hediyeler vermelisiniz.

Gelelim o yılların İşbankası’na…

İş Bankası da aile hakkında geniş bilgi almayı amaçlamış.

😮

HSBC de çok bilgi istemiş. Kampanya koşulları aşağıda:

Bankalar veri toplar da perakendeciler durur mu? ÇARŞI da furyaya katılmış.

ÇARŞI’nın formu 2 sayfa. Sadece ilk sayfanın görüntüsünü aldım. “Gelir bilgisi, hangi bankalarla çalıştığınız, mal varlığınız…” Sanırım ilk sayfa bile yeterli olmuştur.

😮

Burger King de elinden geleni yapmış.

Diğerleriyle karşılaştırdığımızda, gereksiz bilgi toplamak yerine hizmet kalitesine en çok odaklananın Burger King olduğunu söyleyebilirim.

😀

Müşteri verisini toplamaya başlamadan önce, kurumun ihtiyaçlarını belirlemesi gerektiğini defalarca yazdım. Hatta onlarca ihtiyaç cümlesini de örnek olarak verdim. Gereksiz bilgilere bu kadar çok odaklanırsanız, “KVKK geldi, CRM öldü” zannedersiniz. Oysa, gerçekten CRM ve CXM konularında bilginiz varsa, KVKK’nın sizi beceriksizlerden ayıran bir araç olduğunu anlarsınız.

Benim önerim: Müşteriye fayda sağlayacak bir senaryonuz yoksa, VERİ diye uğraşmayın.

.

08 Kasım 2018 Perşembe

IBM Think 2018

7 Kasım 2018’de IBM Think 2018’i izledim. Önemli bulduğum konulardan birini “Teknoloji Şirketinin Kredi Platformuna Dönüşmesi“ni dün paylaşmıştım. Onun dışında, esin kaynağı olabilecek bazı cümleleri paylaşayım.

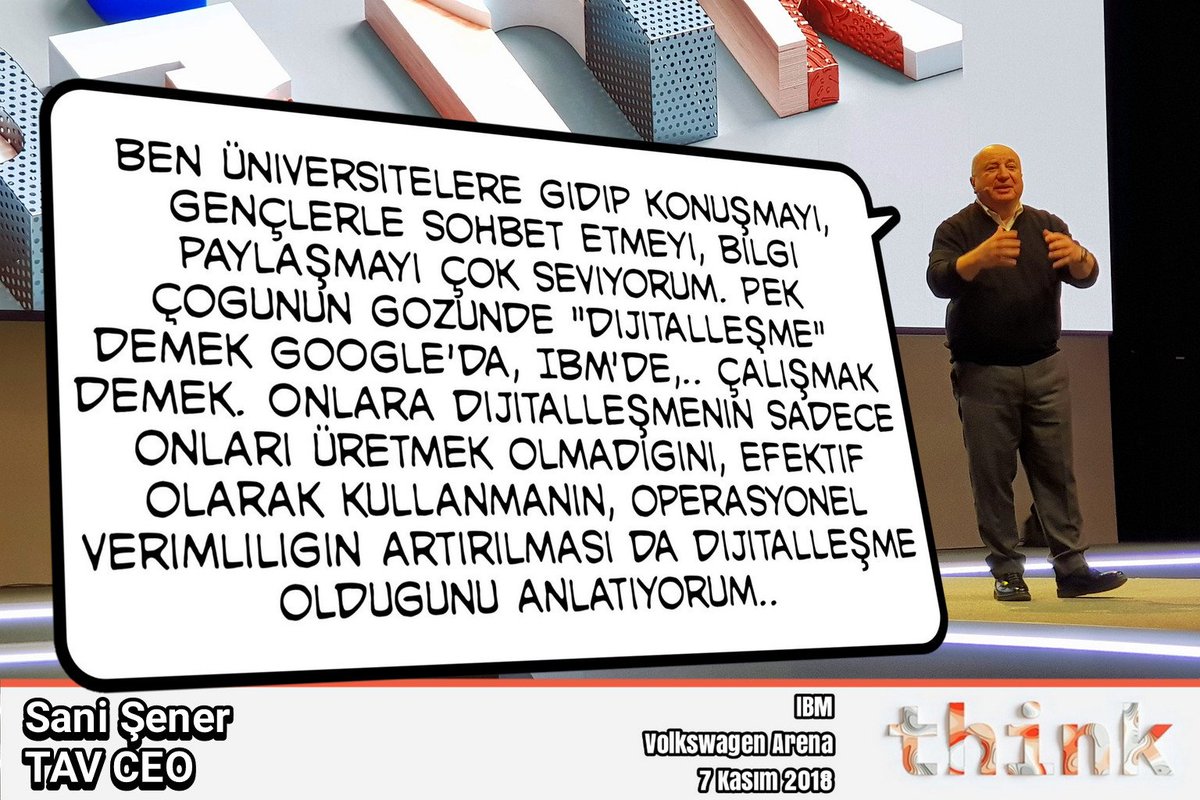
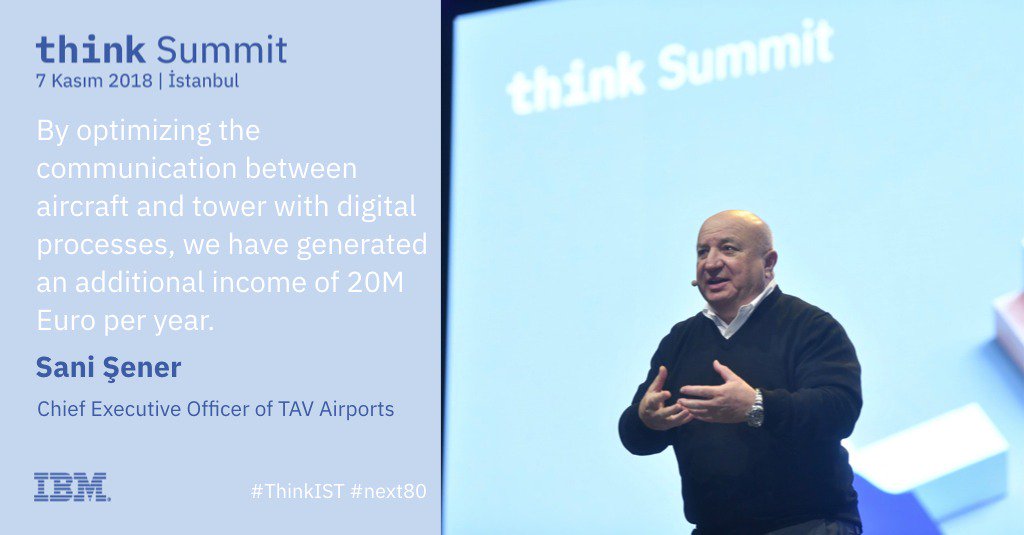
TAV CEO’su Sani Şener keyifli bir konuşma yaptı. TAV’ı eleştirdiğim bir yazı vardı. Yine de önyargısız izledim.

“Görevimiz sizi kapıdan alıp, uçağa bindirmek“.

“Yolcu mutluysa 10.6 Euro daha fazla harcıyor. Bu durumda “nasıl daha fazla mutlu ederiz” diye düşünüyoruz. TAV Mobil’in amacı, yolcunun endişesini azaltmak”

“Hava trafik kulesinin görevi uçağı indirmek, apron kulesinin görevi uçağı köprülere yanaştırmak. Ne kadar uçak köprüye yanaşırsa o kadar çok kazanırız. Bir köprüye günde 8 uçak yanaşıyordu. Mühendisler “sesle iletişim” yerine bir yazılım için 200 bin dolar maliyet çıkardılar. Önce itiraz ettim, sonra onayladım. Bir algoritma geliştirdiler. Şimdi günde 12 uçak köprüye yanaşıyor. Yılda 2 milyon dolar gelir arttı.”

“Dünyanın her yerinde internet veya elektrik yok. %57 yerde internet, %17’de elektrik yok. Global kurum olmak, oralarda da iş yapmayı gerektiriyor.” “17 ülke demek, 17 değişik siyasi yapı, 17 değişikhukuk sistemi, 17 değişik kültür demektir.”

  • Atatürk Hava Limanı’nı sadece yurtdışı yolculuklarımda ve gelen yolcuları karşılamakta kullanıyorum. Bu nedenle uygulamayı indirip kontrol etme niyetim yok. Yine de, müşterinin havaalanı tedirginliğini azaltmak yönündeki çabaları alkışlıyorum.

Sabah oturumlarının sunumunu Serdar Kuzuloğlu ve Timur Sırt yaptı. “İlk yazılım virüsü tasarlayan kişinin adı ve adresini de virüse koymuş olduğunu” bilmiyordum. Virüslerdeki değişimi, “ben yaptım” duygusundan çıkıp yüksek tutarlı para taleplerine dönüşümünü anlattılar.

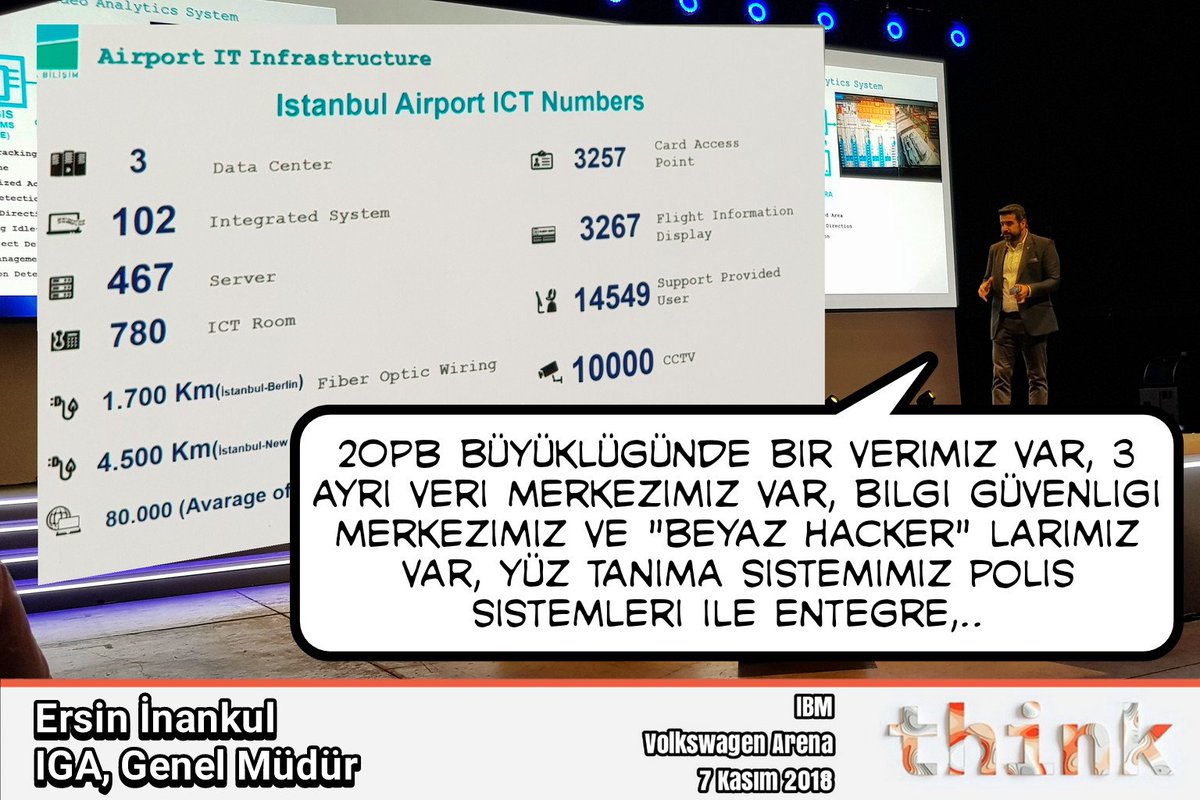
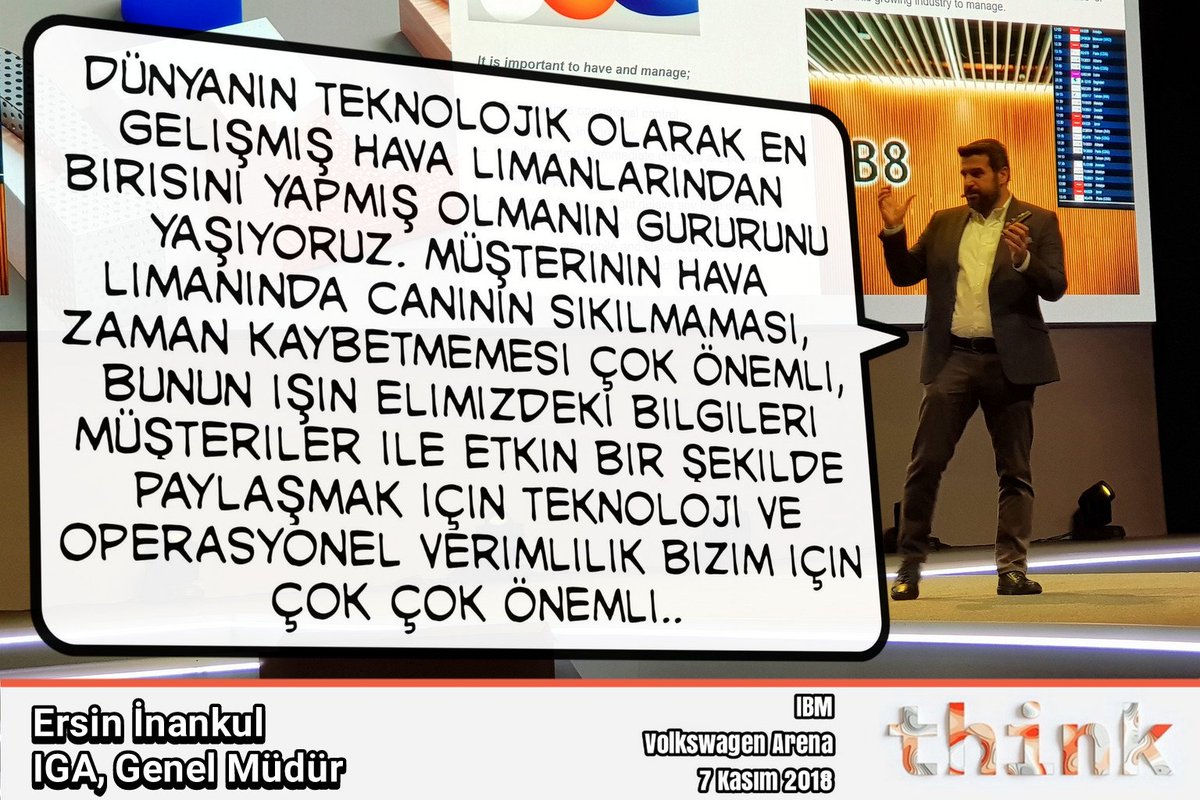
Bir başka konuşmacı, yeni İstanbul Havaalanının işletmeci şirketi IGA’nın CEO’su Ersin İnankul idi. Ersin bey, Sani Şener’in yanında 10 yıl çalışmış. Sonra da rakip şirketin başına geçmiş.

“Müşteri gerçek zamanlı bilgi istiyor”

  • Aynı fikirdeyim. Şu yazılar [1] ve [2] ve yorumları çok yararlı olabilir.

“Mobil uygulamamız ile yolcuyu evden çıkmadan yakalayacağız. Trafik bilgisi ile birlikte “Bugün trafik yoğun, artık yola çık” diyeceğiz. Uygulamanın adı “Home to Gate”“.

  • TAV CEO’su Sani bey, “Havaalanı girişinden uçağa kadar” demişti. IGA ise “Evden uçağa kadar” diye arttırmış.

“Pistin aşınmasını ve yenileme zamanını bize teknoloji söyleyecek”

“Polis sistemleri ile entegre yüz tanıma çalışması %97 doğruluk ile çalışıyor. Bir suçluyu görünce kameralar onu takip ediyor ve yerini polise bildiriyor.”

“Otoparklarda 3500 kamera var. Arabanızın yerini unuttuğunuzda yerini bulup, mobil uygulama ile sizi yönlendireceğiz.”

“Fast-travel uygulamasıyla havaalanında X ışıklı kontrol dışında insan ile muhatap olmadan geçiş yapabileceksiniz”

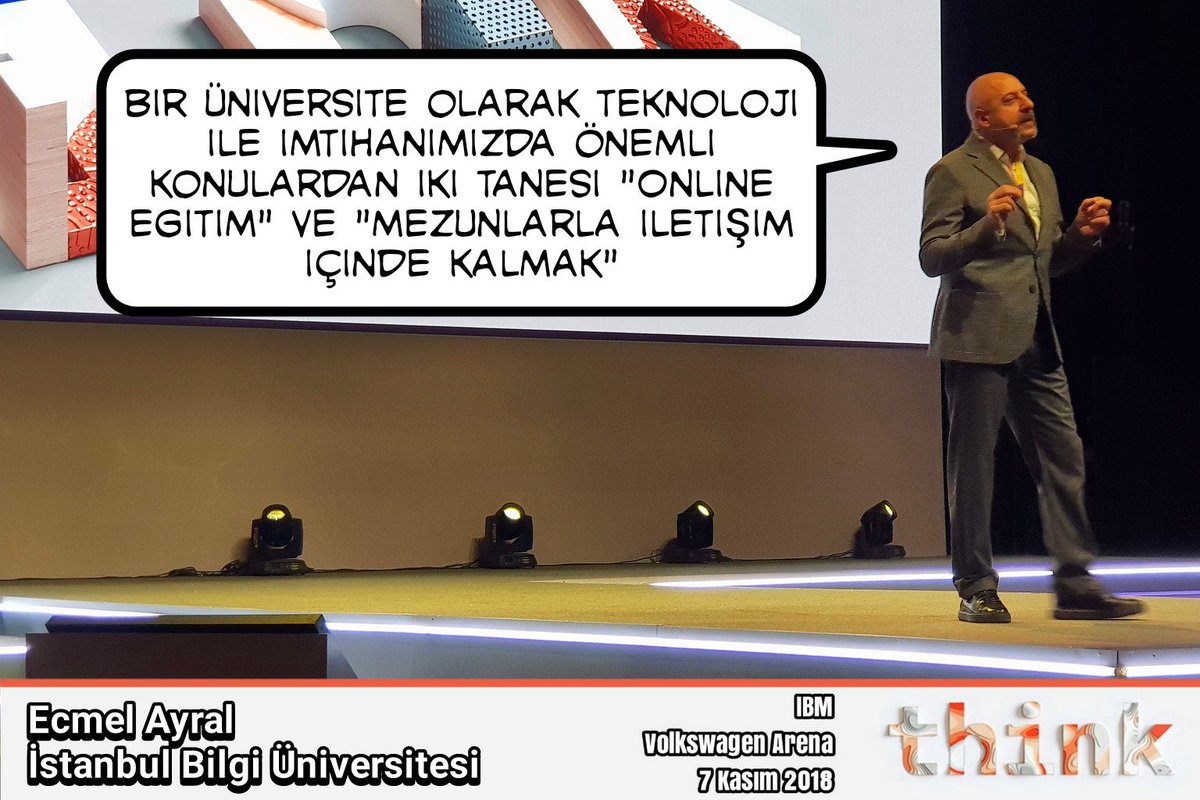
Bilgi Üniversitesi CEO’su Ecmel Ayral:

“Bir okul, öğrenciye şu iki beceriyi kazandırmalı: Karmaşık sorunları çözmek ve objektif sorgulamak”

“Hedef kitlemizi 3 M ile anlatabiliriz. Muhtemel öğrenciler, Mevcut öğrenciler, Mezunlar. Muhtemel öğrencişlerin deneyim yolculuklarını anlamak için TBM ile deneyim tasarımı çalışması yapıyoruz.”

AvivaSa’nın Müşteri Yönetimi ve Dijital Dönüşüm Grup Başkanı Emek Akbal:

“Önemli olan müşteri deneyiminin kesintisiz olması. Veriyi toplayıp, kişiselleştirip, iyi bir deneyim sunmaya çalışıyoruz.”

“Şirket seçiminde yüz yıllık firma olmanıza önem vermiyorlar. Deneyime bakıyorlar.”

Sonraki konuşmalar, panel sırasında yapıldı. Harvard Business Review’nun Baş Editörü Serdar Turan paneli çok iyi yönetti. Konuşmacıların zamana uymasını sağladı, konunun dağılmasını engelledi. (Kendim için notlar aldım. Bir panelde moderatörlük yaparsam, bu notları kullanacağım.)

Bu panel sırasında, farklı konularda söylenenleri bir araya getirdim:

Turkcell Müşteri Deneyimi Direktörü Sinem Yüksel:

“Eğlence ve teknoloji hizmeti sunanlar %410 büyürken, telekom %25 büyüdü”

“Şebeke sağlayıcı operatör olmaktan deneme sağlayan teknoloji şirketi olmaya dönüşüyoruz”

“IBM – Watson işbirliği ile Turkcell asistanda deterministik yapıdan AI tabanlı chatbot’a geçtik. Çözüm oranı %35’den %60’a çıktı.” “Yılda 12 milyon evrak ve 15 milyon TL maliyet yaratan konuyu biometrik imza ile dönüştürdük. Çalışanların %60 zamanı arttı; sahtecilik %30 azaldı.”

Garanti Teknoloji CEO’su İlker Kuruöz:

“Teknolojiler (AI, AR, IoT, vb.) yeni bir baza oturdu. Şimdi yağ var, un var, şeker var … artık helva yapılmalı. Değer yaratacak senaryolar (use-case’ler) üretilmeli”

“Şubelerde gişe vb. işlevleri kaldırıp herkesin müşteri ile temasının sağlanması, BES’de ideal önerinin sunulması… Garanti’nin başarılı senaryoları”

“Verinin demokratikleşmesi: Datayı bankadaki herkesin etkin kullanması, herkesin ulaşması önemli.” “Herkes veriye dayalı düşünmeyi öğrenmeli”

“Teknoloji iş modellerini değiştirdi. İç müşteriler, kurum içi SLA’ler gereksiz. Ajandamızda çevik dönüşüm var. Değişime açık ve istekli iş gücü için çalışıyoruz.”

  • Dijital Dönüşüm eğitimlerime katılanlar ve yazılarımı [a] , [b] , [c] okuyanlar, “iç müşteri kavramının ve kurum içi SLA (hizmet anlaşmaları)‘nın silo davranışının sonucu olduğunu ve tez zamanda ortadan kaldırılması gerektiğini” söylediğimi bilirler.

Güler Dinamik CEO’su Kenan Güler:

“Müşterilerimizin talepleri ile devletin koşullarının kesişim noktalarını buluyoruz.”

“Dijitalleşmemek artık imkansız. Şu anda gündemimizde müşteriler (ki çoğunlukla global şirketler) ile entegrasyon var.”

“Önce bir müşteri ihtiyacı saptanır, sonra ürün oluşturulur.”

  • Gerek eğitimlerde, gerekse danışmanlık hizmetlerinde bu sıralamayı anlatmaya çalışırım. Önce müşteri ihtiyacı, sonra çözümün ürünleştirilmesi… Maalesef girişimciler bile bu noktayı anlamayabilirler.

“Blockchain ile yapılan bir çalışma okudum. Baktım Schneider Electric. Bizim müşterimiz zaten. Biz de Türkiye’de blockchain’e dayalı ticaret çalışması yapacağız.”

  • Zaten Dünya’nın en büyük lojistik/ taşımacılık şirketlerinden olan MAERSK (%51) ile IBM (%49) in ortak bir blockchain şirketi var. Sanırım Güler Dinamik de bu konunun Türkiye’deki lider kurumu olmayı amaçlıyor.

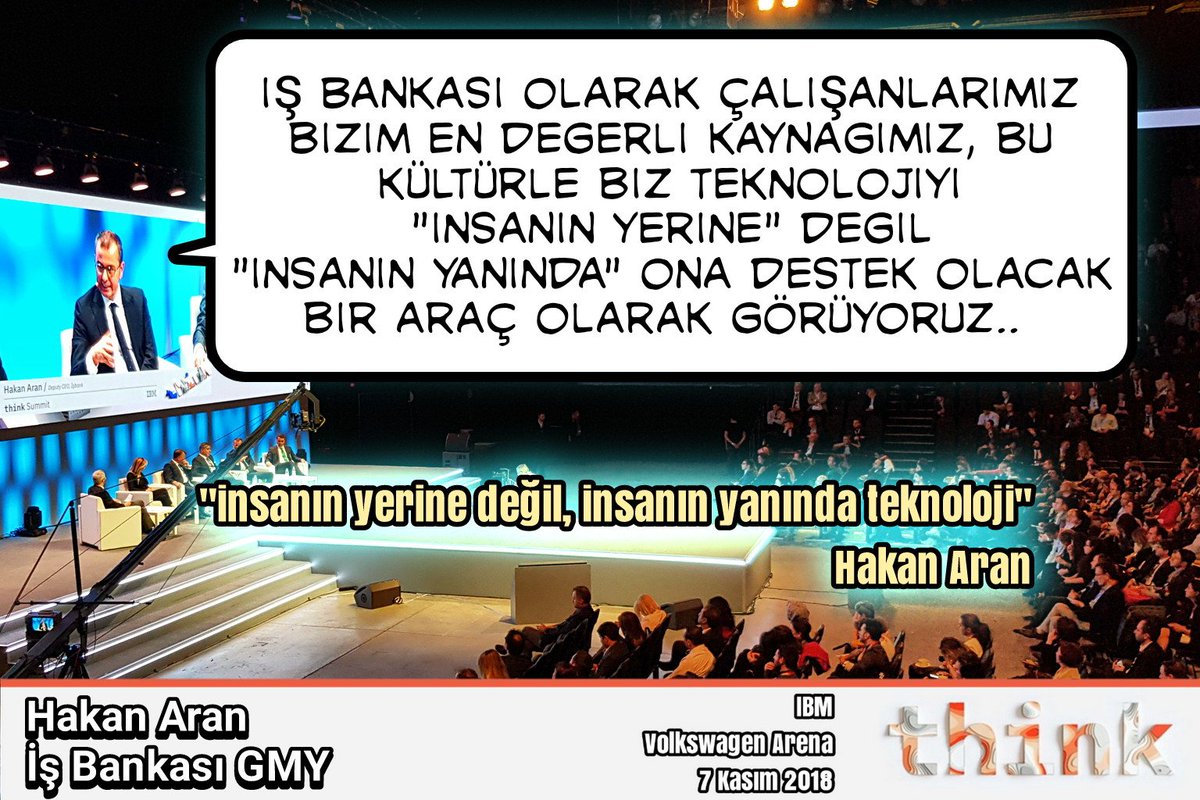
İş Bankası Genel Müdür Yardımcısı Hakan Aran:

“Çin’de 1990 senesinde yoksulluk sınırı altında %66 kişi varken şu anda %1’in altında. Bu doğrultuda, bankacılık ve sağlık hizmetlerinden yararlananları yüzde 100 yapma hedefini 2030’dan 2020’ye çekmişler.”

IBM’in Global Teknoloji Hizmetleri Türkiye Lideri Burçak Soydan iğneyi kendisine batıran bir konuşma yaptı.  “Teknoloji şirketlerinin dönüşüm ve müşteriyi anlama konusundaki bazı zaaflarından” bahsetti.

  • 30 yıldan beri teknoloji ile iç içe çalışan bir pazarlamacı olarak, nadir gördüğüm bu samimi yaklaşım için teşekkür ederim.

😉

9 Kasım’da “Müşteri Deneyimi” konulu bir etkinlik var. Onun da en az IBM Think 2018 kadar yararlı olmasını umuyorum. Umarım paylaşabileceğim bilgiler edinirim.

Not: Resimler @IBMTurk  ve @aribashak twitter hesaplarından alıntıdır.